
[ads1]
डिजिटल क्रांती आणि अचानक उठलेले संशयाचे वादळ
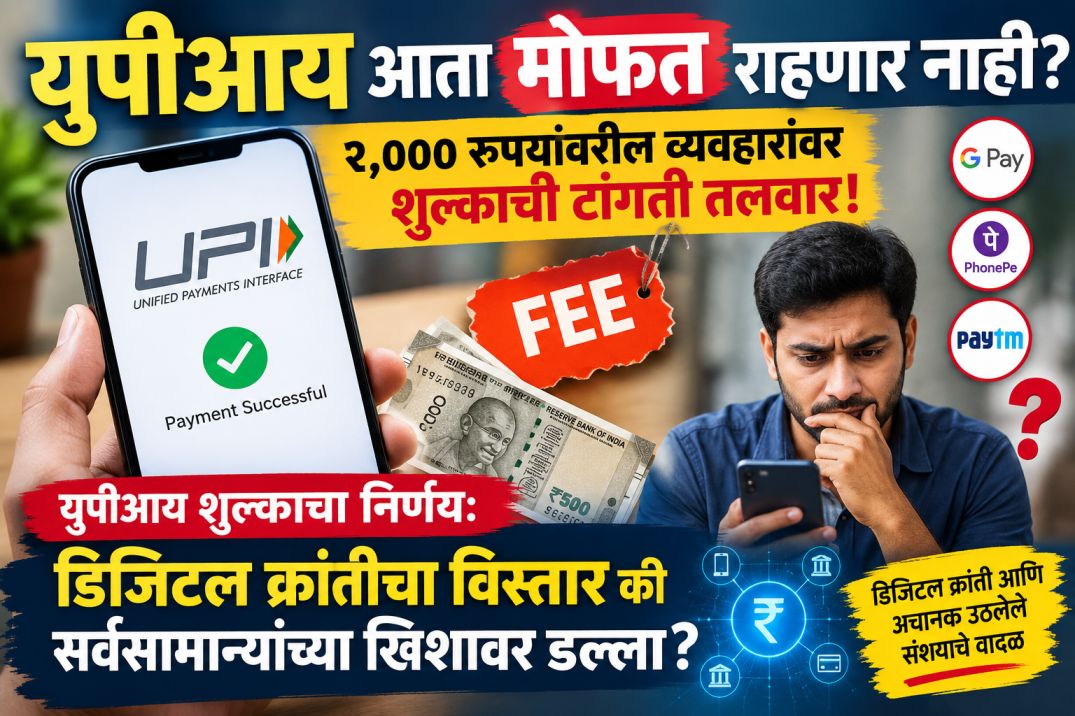
गेल्या काही वर्षांत भारतीय नागरिकांच्या रोजच्या जगण्यात युपीआयने अत्यंत क्रांतिकारी बदल घडवून आणला आहे. २० रुपयांच्या भाजीच्या खरेदीपासून ते २०,००० रुपयांच्या मोठ्या खरेदीसाठी लोक रोख रक्कम बाळगण्याऐवजी मोबाईलवरून क्यूआर कोड स्कॅन करून किंवा मोबाईल नंबर टाकून क्षणार्धात व्यवहार करत आहेत. लोकांनी खिशात नोटा ठेवणे जवळपास बंदच केले आहे, कारण ही डिजिटल पद्धत अत्यंत सोपी आणि सोयीस्कर बनली आहे. परंतु, आपल्या जीवनशैलीचा अविभाज्य भाग बनलेल्या या अत्यंत लोकप्रिय मोफत सेवेबाबत आता मोठा संशय निर्माण झाला आहे. वित्त मंत्री निर्मला सीतारामन यांच्या वित्त मंत्रालयाकडून जारी करण्यात आलेल्या एका महत्त्वाच्या सूचनेमुळे देशभरात मोठी खळबळ उडाली आहे. या आदेशामुळे भविष्यात युपीआय व्यवहारांवर शुल्क आकारण्याचा मार्ग मोकळा झाला आहे का, असा गंभीर प्रश्न आता उपस्थित झाला आहे.
नक्की निर्णय काय? २,००० रुपयांची मर्यादा आणि एमडीआरचा नियम
वित्त मंत्रालयाने जारी केलेल्या अधिकृत अधिसूचनेनुसार, २,००० रुपयांपर्यंतच्या युपीआय व्यवहारांवर आणि रुपे डेबिट कार्डद्वारे केलेल्या कोणत्याही भुगतानावर बँक किंवा पेमेंट सिस्टीम प्रोव्हायडरकडून कोणताही थेट अथवा अंतर्गत मर्चेंट डिस्काउंट रेट म्हणजे एमडीआर किंवा शुल्क आकारले जाणार नाही. म्हणजेच २,००० रुपयांपर्यंतचे व्यवहार पूर्वीप्रमाणेच पूर्णपणे मोफत राहतील.
मात्र, खरी अडचण २,००० रुपयांपेक्षा जास्त रकमेच्या युपीआय व्यवहारांबाबत आहे. सरकारने २,००० रुपयांपेक्षा जास्त मूल्याच्या मर्चेंट म्हणजे व्यापारी युपीआय व्यवहारांवर एमडीआर लागू करण्याचा मार्ग खुला केला आहे. हे शुल्क कधीपासून लागू होईल आणि त्याचे प्रमाण किती असेल, याबाबत अद्याप अंतिम घोषणा झालेली नसली तरी सरकारने शुल्कासाठीचा दरवाजा उघडला आहे.
राजकीय वादळ आणि विरोधकांचे आक्रमक दावे
केंद्र सरकारच्या या सूचनेनंतर देशात तीव्र राजकीय पडसाद उमटले आहेत. काँग्रेस नेते राहुल गांधी यांनी मोदी सरकारवर अत्यंत गंभीर आणि आक्रमक हल्ला चढवला आहे. सरकारवर निशाणा साधताना राहुल गांधी म्हणाले की, मोदी सरकारने अत्यंत शांतपणे आणि छुप्या मार्गाने युपीआयवर फी लादण्याचा मार्ग खुला केला आहे.
राहुल गांधी यांनी मांडलेली आकडेवारी आणि मुख्य दावे खालीलप्रमाणे आहेत:
- व्यवहारांचे मूल्य: देशात २,००० रुपयांपेक्षा जास्त रकमेच्या मर्चेंट युपीआय व्यवहारांची एकूण संख्या जरी फक्त ५% असली, तरी एकूण युपीआय व्यवहारांच्या मूल्याचा विचार केल्यास या व्यवहारांचा हिस्सा तब्बल ६५% इतका प्रचंड आहे.
- व्यापाऱ्यांवरील शुल्काचा अंतिम भार: जरी सरकार असे सांगत असले की थेट ग्राहकांकडून कोणतीही फी घेतली जाणार नाही, तरीही व्यापाऱ्यांवर आकारले जाणारे शुल्क अंतिमतः वस्तू व सेवांच्या किमतीत वाढ करून ग्राहकांच्याच खिशातून वसूल केले जाईल.
- अमेरिकन दबाव आणि सरेंडरचा आरोप: अमेरिकन पेमेंट कंपन्या भारतात लागू असलेल्या झिरो एमडीआर धोरणाला गेल्या अनेक वर्षांपासून विरोध करत होत्या. राहुल गांधी यांच्या मते, यूएस ट्रेड डीलप्रमाणेच पंतप्रधान नरेंद्र मोदी यांनी पुन्हा एकदा अमेरिकन कंपन्यांच्या आणि सरकारच्या दबावाला बळी पडत सरेंडर केले आहे आणि धोरण बदलण्याचा मार्ग मोकळा केला आहे.
दुसऱ्या बाजूला काँग्रेस पक्षाने अधिकृतपणे आरोप केला आहे की, मोदी सरकार जनतेकडून वसुलीचा नवीन प्लॅन घेऊन आले आहे. २,००० रुपयांपेक्षा जास्त मूल्याच्या प्रत्येक युपीआय व्यवहारावर ०.५% शुल्क आकारण्याची सरकारची योजना असल्याचा आरोप काँग्रेसने केला आहे. काँग्रेसच्या दाव्यानुसार, जर एखाद्या ग्राहकाने ५,००० रुपयांची खरेदी केली तर २५ रुपये आणि १०,००० रुपयांची खरेदी केली तर ५० रुपये शुल्क वसूल केले जाईल. पूर्वी युपीआय पूर्णपणे मोफत होते, पण आता उद्योगपती मित्रांचे खिसे भरण्यासाठी जनतेची लूट सुरू आहे, असा घणाघाती आरोप विरोधी पक्षाने केला आहे.
दाव्यांचे सखोल विश्लेषण: वास्तव काय आणि भ्रम काय?
संपादकीय दृष्टिकोनातून पाहता, या संदर्भातील राजकीय आरोप आणि प्रत्यक्ष वस्तुस्थिती यांचे निष्पक्ष विश्लेषण करणे गरजेचे आहे:
- सर्वसामान्यांचे व्यवहार खरोखरच महागणार का? अधिसूचनेतील तरतुदीनुसार, एका व्यक्तीकडून दुसऱ्या व्यक्तीला पाठवले जाणारे पैसे पूर्णपणे मोफत राहतील. तुम्ही तुमच्या मित्राला २,००० रुपयांपेक्षा जास्त रक्कम पाठवली तरी त्यावर कोणतीही फी लागणार नाही. तसेच लहानातील लहान दुकानांवर केली जाणारी २,००० रुपयांच्या आतील खरेदीही मोफतच राहील. मात्र, तुम्ही जर २,००० रुपयांपेक्षा जास्त मूल्याची खरेदी करत असाल, तर भविष्यात त्यावर एमडीआर लागू होऊ शकतो.
- व्यापाऱ्यांवरील शुल्काचा ग्राहकांवर पडणारा अप्रत्यक्ष भार: सरकारचा दावा आहे की ग्राहकांवर थेट शुल्क लादले जाणार नाही. परंतु व्यवहारात कोणताही व्यापारी आपल्या नफ्यातून हा तोटा सहन करत नाही. व्यापाऱ्यावर जर मर्चेंट शुल्क पडले, तर तो त्याचा समावेश अंतिम विक्री किमतीत करतो. त्यामुळे अंतिमतः या शुल्काचा फटका अप्रत्यक्षपणे ग्राहकालाच सोसावा लागतो.
- काँग्रेसचा ०.५% शुल्काचा दावा आणि सद्यस्थिती: काँग्रेसने ५,००० रुपयांवर २५ रुपये आणि १०,००० रुपयांवर ५० रुपये म्हणजेच ०.५% वसूल केले जातील असा दावा केला असला, तरी सध्या तरी असा कोणताही कर किंवा शुल्क प्रत्यक्ष वसूल केले जात नाहीये. हा भविष्यातील प्रस्तावित आराखडा असू शकतो. या संदर्भात आगामी बैठकीत अंतिम निर्णय घेतला जाणार असल्याचे स्पष्ट करण्यात आले आहे.
- सरकारचे वॉटर टेस्टिंग: काही महिन्यांपूर्वी एका पत्रकाराने युपीआय शुल्काबाबत बातमी प्रसिद्ध केली होती, तेव्हा सोशल मीडियावर तीव्र प्रतिक्रिया उमटल्या होत्या. सरकारने सुरुवातीला मौन बाळगले आणि नंतर ती बातमी फेक न्यूज असल्याचे सांगून फेटाळून लावले होते. परंतु आता सरकारने स्वतःच तशी अधिसूचना जारी केल्याने, सरकार आधी जनतेचा कौल समजून घेण्यासाठी वॉटर टेस्टिंग करत होते, या दाव्याला पुष्टी मिळते.
डिजिटल व्यवस्थेची सुरक्षा आणि सुरखेचा वाढता खर्च
युपीआय प्रणाली चालवण्यासाठी आणि ती सुरक्षित ठेवण्यासाठी सरकारला शुल्क आकारणे का गरजेचे वाटते, यामागे काही तांत्रिक व आर्थिक कारणे सांगितली जातात.
- सायबर फ्रॉड आणि स्कॅम्सचे आव्हान: सध्या बाजारात क्युआर कोड आणि डिजिटल स्कॅनर्सच्या माध्यमातून मोठ्या प्रमाणात फसवणूक होत आहे. युपीआय नेटवर्क अधिक मजबूत, सुरक्षित आणि हॅक-प्रूफ करण्यासाठी प्रचंड आर्थिक निधीची गरज असते.
- दीर्घकालीन शाश्वतता: कोणतीही डिजिटल प्रणाली कायमस्वरूपी पूर्णपणे मोफत चालवणे शक्य नसते. युपीआयचा पायाभूत सुविधांचा ढाचा टिकवून ठेवण्यासाठी दीर्घकालीन शाश्वत प्लॅन आवश्यक आहे.
मात्र, येथे मुख्य प्रश्न असा उपस्थित होतो की, जर सरकार डिजिटल इकॉनॉमीला प्रोत्साहन देऊ इच्छिते आणि कॅशलेस व्यवहारांद्वारे काळ्या पैशाला आळा घालू इच्छिते, तर युपीआयवर शुल्क लावून लोकांना पुन्हा रोख व्यवहारांकडे ढकलणे कितपत योग्य आहे? भारत जगभरात युपीआयचा ब्रँड म्हणून गौरव करतो आणि परदेशी पर्यटकही अगदी भाजी विक्रेत्याकडे युपीआय पाहून आश्चर्यचकित होतात. अशा वेळी युपीआयबाबत अनिश्चितता निर्माण झाल्यास युझर्सच्या मानसिकतेवर आणि वर्तनावर विपरीत परिणाम होऊ शकतो.
करदात्यांचा पैसा, मध्यस्थ प्लॅटफॉर्म्स आणि नैतिक प्रश्न
या संपूर्ण वादात एक अत्यंत महत्त्वाचा आर्थिक प्रश्न निर्माण होतो. युपीआयचे संपूर्ण नेटवर्क उभे करण्यासाठी आणि त्याचा डिजिटल पायाभूत ढाचा तयार करण्यासाठी हजारो कोटी रुपये खर्च झाले आहेत. हा पैसा देशातील सामान्य करदात्यांचा आहे.
जेव्हा युपीआयचे नेटवर्क तोट्यात चालत होते, तेव्हा त्याचा संपूर्ण भार सरकारने आणि करदात्यांच्या पैशाने सहन केला. आता जेव्हा हे नेटवर्क पूर्णपणे यशस्वी झाले आहे आणि अब्जावधी व्यवहार दररोज होत आहेत, तेव्हा पेटीएम किंवा गुगल पे सारख्या मध्यस्थ प्लॅटफॉर्म्सना किंवा खासगी घटकांना नफा कमावण्यासाठी रस्ता मोकळा करून देणे कितपत रास्त आहे? करदात्यांच्या पैशातून पायाभूत सुविधा उभ्या करायच्या आणि नंतर त्याचा भार पुन्हा सर्वसामान्यांवरच टाकायचा, असाच हा प्रकार नाही का, असा रोखठोक सवाल विचारला जात आहे.
वित्त मंत्रालयाचे मौन आणि संवादाचा अभाव
एवढा मोठा धोरणात्मक निर्णय किंवा बदल घडत असताना वित्त मंत्री निर्मला सीतारामन किंवा वित्त मंत्रालयाने अधिकृतपणे समोर येऊन थेट स्पष्टीकरण दिलेले नाही, याबद्दलही आश्चर्य व्यक्त केले जात आहे. अशा महत्त्वाच्या विषयांवर सरकारने व्हिडिओ संदेशाद्वारे किंवा पत्रकार परिषदेद्वारे जनतेशी थेट संवाद साधला पाहिजे, जेणेकरून अफवांचे बाजार गरम होणार नाही आणि जनतेच्या मनातील भीती दूर होईल.
निष्कर्ष: रोख पैशांकडे माघार की सुवर्णमध्य?
एकंदरीत पाहता, युपीआय ही भारतीय अर्थव्यवस्थेची जीवनवाहिनी बनली आहे. व्यवहारांमध्ये पारदर्शकता आणणे आणि डिजिटल अर्थव्यवस्थेला बळ देणे हे उद्दिष्ट नक्कीच कौतुकास्पद आहे. परंतु, २,००० रुपयांपेक्षा जास्त व्यवहारांवर शुल्क आकारल्यास मध्यमवर्गीय नागरिक आणि छोटे व्यापारी पुन्हा एकदा रोख व्यवहारांकडे वळण्याची मोठी शक्यता नाकारता येत नाही.
काही लोकांसाठी ५० रुपयांचे शुल्क किरकोळ असू शकते, पण सामान्य व्यापारी आणि ग्राहकासाठी ही रक्कम महत्त्वाची असते. म्हणूनच युपीआय सुरक्षित आणि शाश्वत करताना त्याचा अंतिम बोजा सामान्य ग्राहकाच्या खिशावर पडणार नाही, याची काळजी सरकारने घेणे अत्यंत गरजेचे आहे. डिजिटल इंडियाचे स्वप्न टिकवून ठेवण्यासाठी सरकारने स्पष्ट धोरण आणि सुवर्णमध्य काढणे हीच काळाची गरज आहे.
[ads2]

Leave a Reply