
[ads1]
नवी दिल्ली5 तासांपूर्वी
- कॉपी लिंक
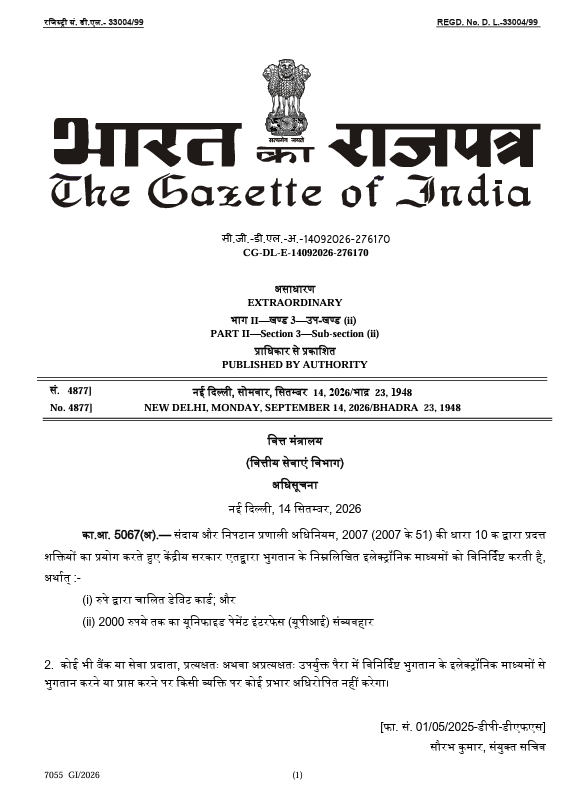
अर्थ मंत्रालयाने सोमवारी यूपीआय (UPI) पेमेंट्सबाबतची भूमिका स्पष्ट केली. सरकारने स्पष्ट केले की, बँका किंवा पेमेंट प्रणाली पुरवठादार २,००० रुपयांपर्यंतच्या यूपीआय पेमेंट्सवर कोणतेही प्रत्यक्ष किंवा अप्रत्यक्ष शुल्क आकारू शकत नाहीत. रुपे (RuPay) डेबिट कार्डद्वारे केल्या जाणाऱ्या पेमेंट्सचाही यात समावेश करण्यात आला आहे. यूपीआय व्यवहारांवर शुल्क आकारले जाण्याबाबतच्या चर्चा जोर धरत असतानाच हे स्पष्टीकरण आले आहे.
वास्तविक, संसदेने ऑगस्ट महिन्यात ‘कर आकारणी आणि इतर कायदे (सुधारणा) कायदा’ मंजूर केला होता. या कायद्याद्वारे ‘पेमेंट अँड सेटलमेंट सिस्टिम्स ॲक्ट, २००७’ च्या कलम १०ए मध्ये सुधारणा करण्यात आली. यामुळे कोणत्या डिजिटल पेमेंट्सना शुल्कातून सूट द्यायची, हे ठरवण्याचा अधिकार सरकारला मिळाला. त्यानंतर, २,००० रुपयांपेक्षा जास्त रकमेच्या यूपीआय पेमेंट्सवर शुल्क आकारले जाण्याची शक्यता वर्तवली जाऊ लागली.
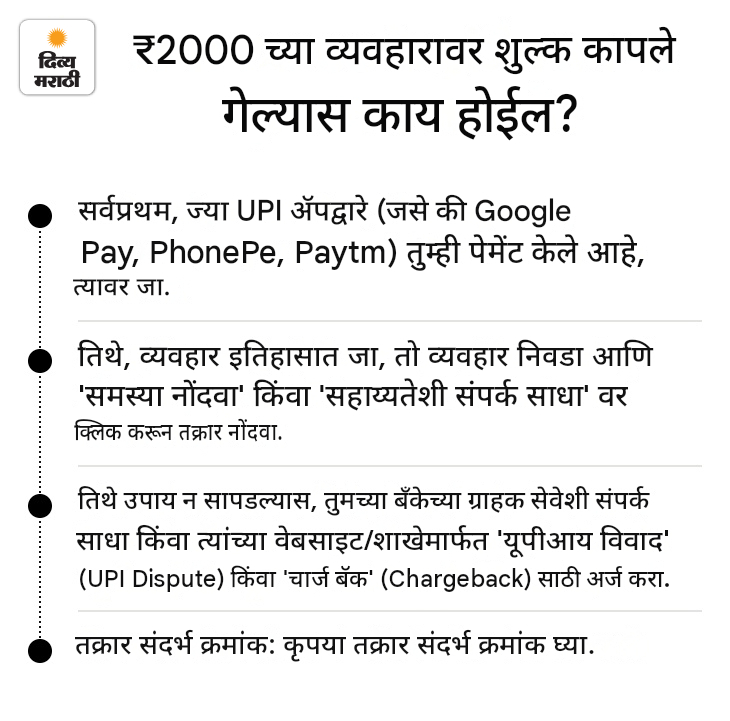
१४ सप्टेंबर रोजी अर्थ मंत्रालयाने एक अधिसूचना जारी करून २,००० रुपयांपर्यंतच्या यूपीआय पेमेंट्सना शुल्कातून सूट दिली. आता प्रश्न असा निर्माण होतो की, २,००० रुपयांपेक्षा जास्त रकमेच्या पेमेंट्सचे काय होईल आणि याचा सामान्य वापरकर्त्यावर काय परिणाम होईल?
प्रश्नोत्तरांच्या माध्यमातून जाणून घ्या संपूर्ण प्रकरण…
प्रश्न: UPI पेमेंटसाठी ₹२,००० ही नवीन मर्यादा आहे का?
उत्तर: नाही. ₹२,००० ही पेमेंटची नवीन मर्यादा नाही. यापेक्षा जास्त रकमेचे व्यवहार अजूनही UPI द्वारे करता येतात. ही केवळ अशी एक मर्यादा (threshold) आहे ज्याच्या खालील व्यवहारांवर सध्या कोणतेही शुल्क आकारले जात नाही.
प्रश्न: मला ₹२,५००, ₹५,००० किंवा ₹१०,००० चे पेमेंट करायचे असेल, तर शुल्क आकारले जाईल का?
उत्तर: असे कोणतेही शुल्क अद्याप लागू करण्यात आलेले नाही. ₹२,००० पेक्षा जास्त रकमेच्या पेमेंटवर शुल्क आकारण्यासाठी सरकारला भविष्यात स्वतंत्रपणे नियम आणि दर निश्चित करावे लागतील.
प्रश्न: ₹२,००० पेक्षा जास्त रकमेच्या पेमेंटची इतकी चर्चा का होत आहे?
उत्तर: याचे एक मुख्य कारण म्हणजे व्यापाऱ्यांना (merchants) केले जाणारे मोठ्या रकमेचे पेमेंट. २०२५-२६ या आर्थिक वर्षात, व्यापाऱ्यांना केलेल्या UPI पेमेंटपैकी ₹२,००० पेक्षा जास्त रकमेचे व्यवहार केवळ ४% होते. तरीही एकूण व्यवहारांच्या मूल्यात त्यांचा वाटा जवळपास दोन-तृतीयांश होता. दुसऱ्या शब्दांत सांगायचे तर, अशा पेमेंटची संख्या कमी असली तरी त्यात मोठ्या रकमेचा समावेश असतो.
प्रश्न: बँका ₹२,००० पेक्षा जास्त रकमेच्या पेमेंटवर एकतर्फी शुल्क आकारण्यास सुरुवात करू शकतात का?
उत्तर: नाही. केवळ पेमेंटची रक्कम ₹२,००० पेक्षा जास्त आहे म्हणून बँका किंवा पेमेंट सिस्टम प्रोव्हायडर्स मनमानीपणे शुल्क आकारू शकत नाहीत. यासाठी सरकारला विशिष्ट नियम तयार करावे लागतील.
प्रश्न: मी एखाद्या मित्राला किंवा कुटुंबातील सदस्याला ₹५,००० किंवा ₹१०,००० पाठवले, तर शुल्क आकारले जाईल का?
उत्तर: नाही. ‘पर्सन-टू-पर्सन’ (P2P) पेमेंट म्हणजेच व्यक्ती-व्यक्तींमधील व्यवहार मोफतच राहतील. सरकारने असेही स्पष्ट केले आहे की सामान्य वापरकर्त्यांकडून अशा पेमेंटसाठी कोणतेही शुल्क आकारले जाणार नाही.
प्रश्न: मग, शुल्काबाबतची चर्चा नेमक्या कोणत्या पेमेंटबद्दल आहे?
उत्तर: ही चर्चा प्रामुख्याने व्यापाऱ्यांना आणि व्यवसायांना केल्या जाणाऱ्या मोठ्या रकमेच्या पेमेंटबद्दल आहे. दुसऱ्या शब्दांत, जेव्हा तुम्ही एखाद्या दुकानाला, व्यवसायाला किंवा सेवा पुरवठादाराला UPI द्वारे मोठे पेमेंट करता, तेव्हा अशा व्यापारी पेमेंटवर शुल्क, ज्याला ‘मर्चंट डिस्काउंट रेट’ (MDR) म्हणून ओळखले जाते, आकारण्याची प्रणाली सुरू होण्याची शक्यता आहे.
प्रश्न: भविष्यात MDR लागू केले, तर ते कोणाला लागू होईल?
उत्तर: सरकारच्या म्हणण्यानुसार, जर MDR लागू केले, तर ते केवळ एका ठराविक रकमेपेक्षा जास्त असलेल्या निवडक व्यापारी व्यवहारांना (merchant payments) लागू होईल. तसेच, असेही स्पष्ट करण्यात आले आहे की, बहुतेक लहान आणि नियमित व्यापारी व्यवहार हे शुल्कापासून मुक्त राहतील.
प्रश्न: MDR म्हणजे काय?
उत्तर: MDR चा पूर्ण अर्थ ‘मर्चंट डिस्काउंट रेट’ (Merchant Discount Rate) असा आहे. सोप्या भाषेत सांगायचे तर, डिजिटल पेमेंट स्वीकारण्याची सुविधा उपलब्ध करून दिल्याबद्दल दुकानदार किंवा व्यावसायिकांकडून आकारले जाणारे हे एक शुल्क आहे. कार्डद्वारे केल्या जाणाऱ्या पेमेंटसाठी अशाच प्रकारचे शुल्क आधीपासूनच अस्तित्वात आहे.
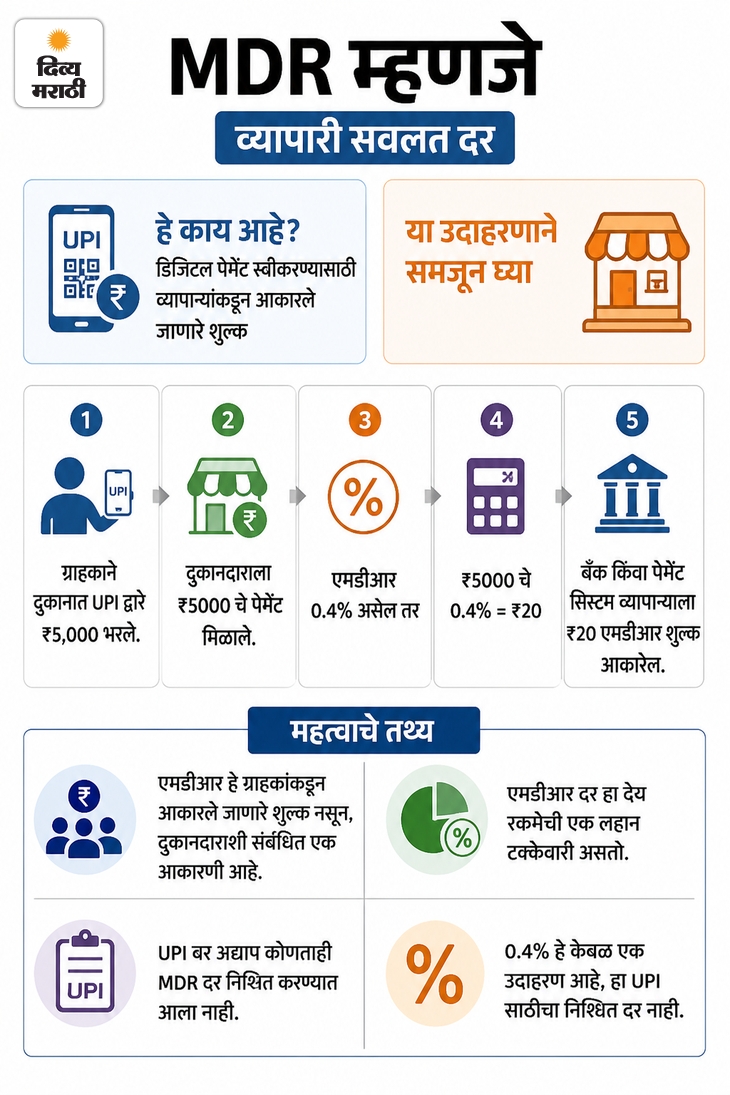
प्रश्न: MDR लागू केले गेले, तर त्याचे शुल्क किती असेल?
उत्तर: याचा दर अद्याप निश्चित झालेला नाही. सरकारने केवळ एवढेच स्पष्ट केले आहे की, MDR लागू केले गेले, तर त्याचा दर अत्यंत नाममात्र असेल—म्हणजेच डेबिट किंवा क्रेडिट कार्ड्सवर आकारल्या जाणाऱ्या MDR पेक्षा तो खूपच कमी असेल.
प्रश्न: MDR लागू केले गेले, तर ग्राहकाच्या खिशातून पैसे जातील का?
उत्तर: सध्या असा कोणताही नियम नाही. MDR बाबतची चर्चा प्रामुख्याने व्यापाऱ्याला (म्हणजेच दुकानदार किंवा व्यवसाय मालकाला) लागू होणारे शुल्क म्हणून केली जात आहे. ग्राहकाकडून थेट शुल्क आकारले जाईल की नाही, हे भविष्यातील तरतुदींमधून स्पष्ट होईल.
प्रश्न: सरकारने कायद्यात सुधारणा का केली?
उत्तर: सरकारचे म्हणणे आहे की UPI चा वापर वेगाने वाढत आहे. ऑपरेटिंग सिस्टम सुरक्षित ठेवणे, सायबर फसवणूक रोखणे, तंत्रज्ञान अद्ययावत करणे आणि मजबूत पेमेंट सिस्टमची देखभाल करणे यासाठी सतत खर्च येत असतो. या दीर्घकालीन गरजांच्या पार्श्वभूमीवर या कायदेशीर सुधारणेकडे पाहिले जात आहे.
प्रश्न: UPI महाग करणे हा सरकारचा उद्देश आहे का?
उत्तर: सरकारने तसे म्हटलेले नाही. सामान्य वापरकर्त्यांसाठी UPI पेमेंट्स मोफत ठेवण्याचे धोरण पूर्वीप्रमाणेच सुरू राहील, असे सरकारचे म्हणणे आहे. या बदलाचा उद्देश अशी प्रणाली तयार करणे हा आहे, ज्यामुळे UPI दीर्घकाळपर्यंत सक्षमपणे कार्यरत राहील.
प्रश्न: UPI वरील ₹२,००० च्या मर्यादेचा सामान्य जनतेवर काय परिणाम होईल?
उत्तर: दैनंदिन स्वरूपाचे छोटे व्यवहार करणाऱ्यांवर याचा थेट परिणाम होणार नाही. मात्र, मोठे व्यावसायिक व्यवहार करणाऱ्यांना भविष्यातील घडामोडींवर लक्ष ठेवावे लागेल. कारण ₹२,००० पेक्षा जास्त रकमेच्या व्यापारी व्यवहारांसाठीचे नियम सरकारने अद्याप निश्चित केलेले नाहीत.
प्रश्न: मग, सामान्य वापरकर्त्याने सध्या कोणती सर्वात महत्त्वाची गोष्ट लक्षात ठेवली पाहिजे?
उत्तर: सध्या, ₹२,००० पर्यंतच्या UPI व्यवहारांवर कोणतेही शुल्क आकारले जाणार नाही. P2P (व्यक्ती-ते-व्यक्ती) व्यवहारही मोफत राहतील. ₹२,००० पेक्षा जास्त रकमेच्या व्यवहारांसाठी अद्याप कोणतेही नवीन शुल्क लागू केलेले नाही. भविष्यात मोठ्या व्यापारी व्यवहारांसाठी MDR लागू केल्यास, त्याच्या मर्यादा आणि दर सरकारकडून नंतरच्या नियमावलीद्वारे स्पष्ट केले जातील.
UPI कसे काम करते?
UPI सेवेसाठी, तुम्हाला ‘व्हर्च्युअल पेमेंट ॲड्रेस’ (VPA) तयार करावा लागतो. त्यानंतर तो तुमच्या बँक खात्याशी जोडावा लागतो. एकदा ही प्रक्रिया पूर्ण झाली की, तुम्हाला तुमचा बँक खाते क्रमांक, बँकेचे नाव किंवा IFSC कोड यांसारखे तपशील लक्षात ठेवण्याची गरज उरत नाही. कारण पैसे भरणारी व्यक्ती केवळ तुमच्या मोबाईल क्रमांकाचा वापर करून ती विनंती पूर्ण करू शकते.
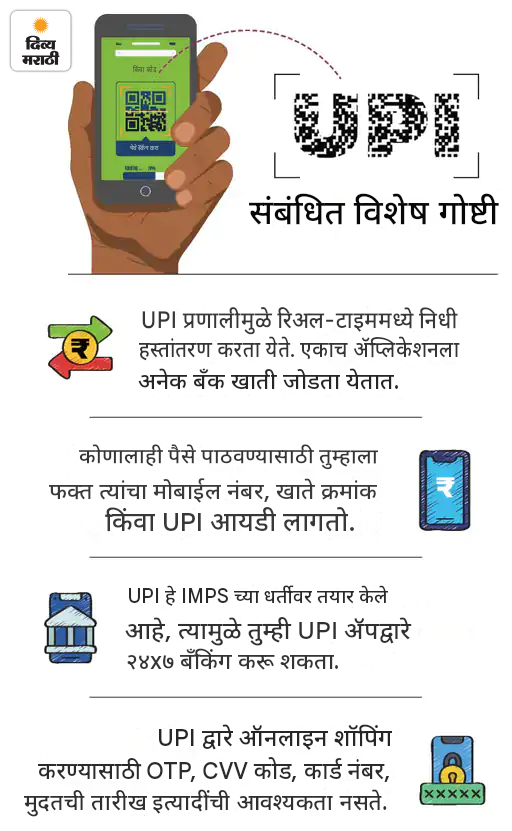
तुमच्याकडे पैसे मिळवणाऱ्या व्यक्तीचा UPI आयडी (जो ईमेल आयडी, मोबाईल क्रमांक किंवा आधार क्रमांक असू शकतो) असेल, तर तुम्ही तुमच्या स्मार्टफोनचा वापर करून सहजपणे पैसे पाठवू शकता.
युटिलिटी बिले भरणे, ऑनलाइन खरेदी किंवा इतर सामान्य खरेदी यांसारख्या गोष्टींसाठी तुम्हाला नेट बँकिंग, क्रेडिट कार्ड किंवा डेबिट कार्डची गरज भासणार नाही. तुम्ही ‘युनिफाइड पेमेंट इंटरफेस’ (UPI) प्रणालीचा वापर करून हे सर्व व्यवहार करू शकता.
भारतातील UPI नेटवर्क किती व्यापक आहे?
जुलै २०२६ पर्यंत, ७४१ बँका UPI शी जोडल्या गेल्या होत्या. केवळ जुलै महिन्यातच सुमारे २,३६६ कोटी UPI व्यवहार झाले, ज्यांचे एकूण मूल्य अंदाजे ₹२९.८८ लाख कोटी इतके होते. २०२५-२६ या आर्थिक वर्षात, देशातील एकूण डिजिटल व्यवहारांपैकी सुमारे ८४% व्यवहार UPI द्वारे झाले. थोडक्यात सांगायचे तर, लहान दुकानांपासून ते ऑनलाइन खरेदी आणि मोठ्या रकमेच्या व्यवहारांपर्यंत, दैनंदिन डिजिटल पेमेंटसाठी UPI हे सर्वात महत्त्वाचे माध्यम बनले आहे.
[ads2]

Leave a Reply